화성국제테마파크, 착공 시점을 묻는 분들께
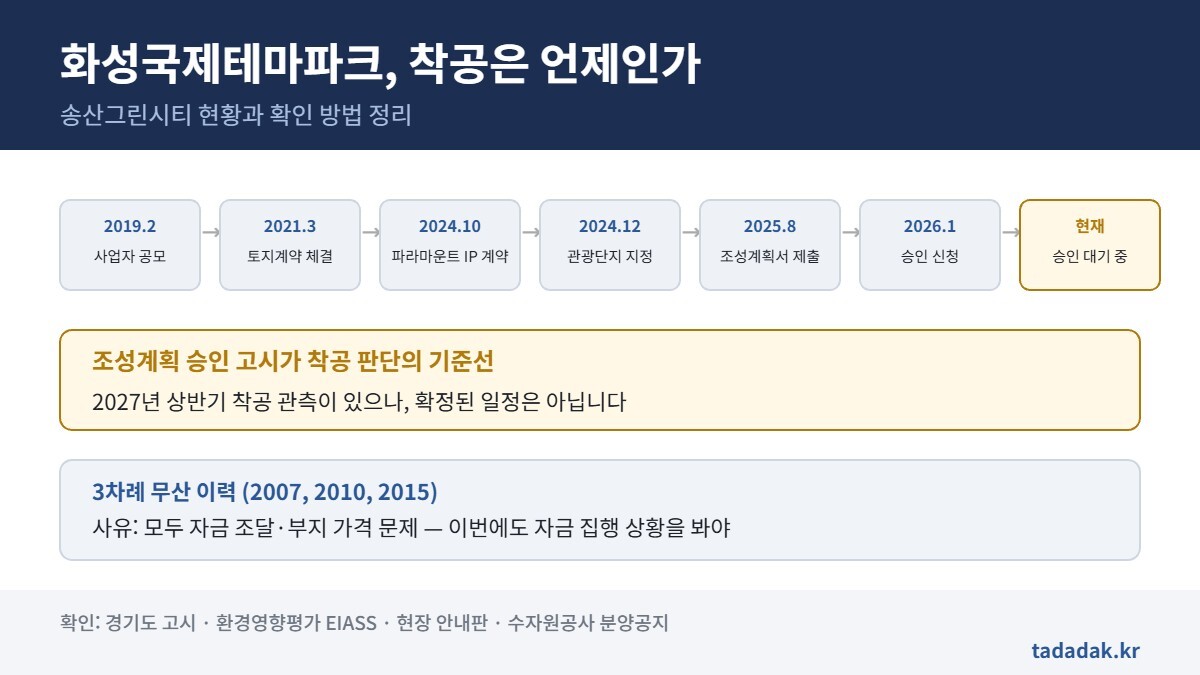
화성국제테마파크 착공 시점을 묻는 분들께. 현재 사업은 관광단지 조성계획 승인 대기 단계이며, 부지 일대 공사는 부지조성·주거단지·도로·철도 공사입니다. 2007년 이후 3차례 무산 이력이 있고, 확인 방법은 경기도 고시와 EIASS입니다.

화성국제테마파크 착공 시점을 묻는 분들께. 현재 사업은 관광단지 조성계획 승인 대기 단계이며, 부지 일대 공사는 부지조성·주거단지·도로·철도 공사입니다. 2007년 이후 3차례 무산 이력이 있고, 확인 방법은 경기도 고시와 EIASS입니다.
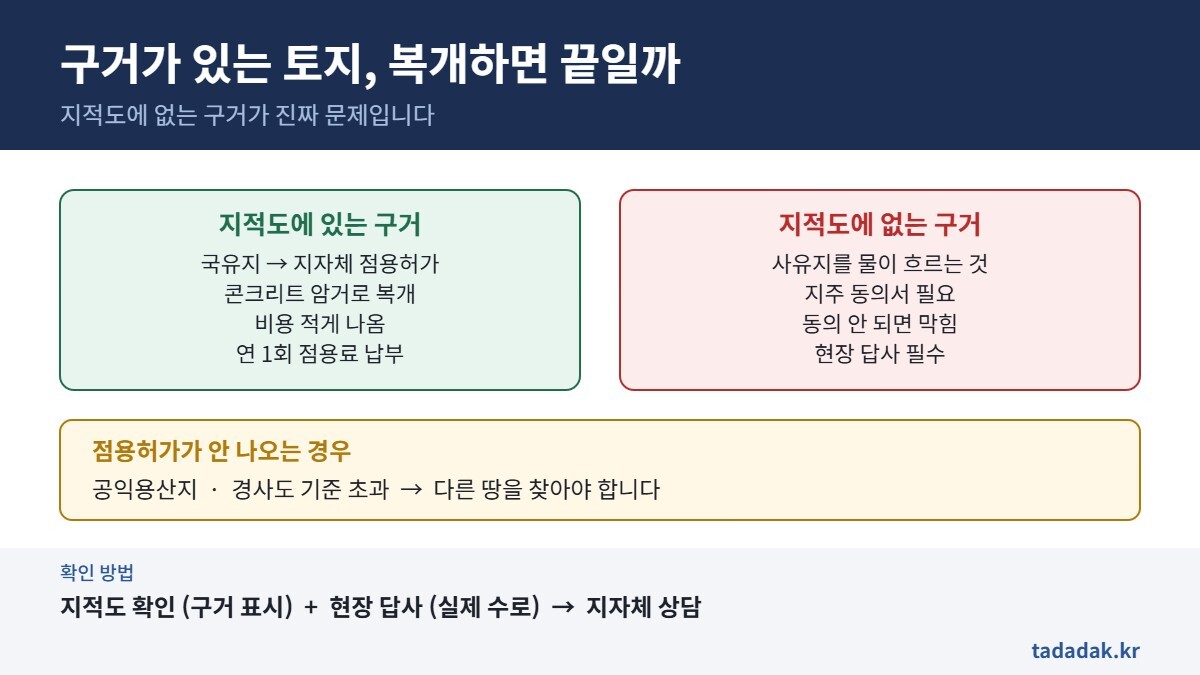
구거 복개는 비용이 적게 나옵니다. 콘크리트 암거를 놓으면 됩니다. 문제는 비용이 아니라 허가와 권원입니다. 지적도에 있는 구거는 점용허가로 풀리지만, 지적도에 없는데 현장에 있는 구거는 사유지라 지주 동의가 필요합니다. 확인 방법과 불하 절차까지 정리했습니다.
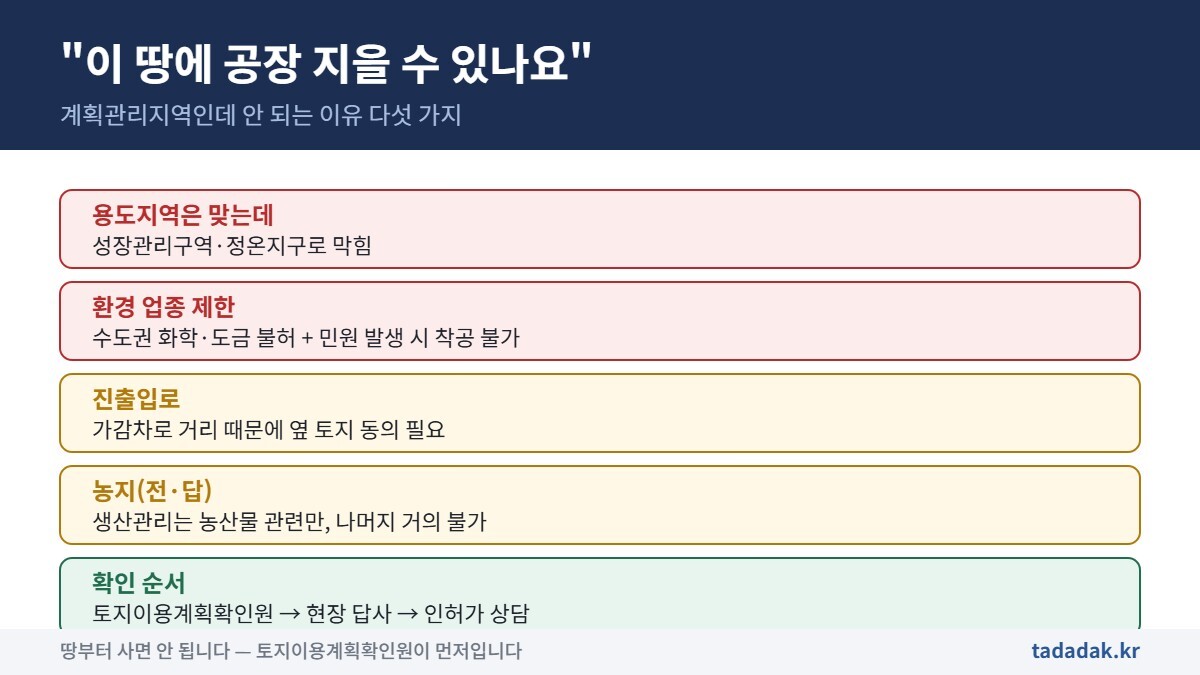
계획관리지역이면 공장이 된다고 알고 계십니까. 성장관리구역이면 안 됩니다. 도로가 있어도 가감차로가 안 되면 안 됩니다. 허가 요건을 다 갖춰도 민원이 들어오면 멈춥니다. 토지이용계획확인원 확인부터 인허가 사전 상담까지, 매수 전 확인 순서를 정리했습니다.
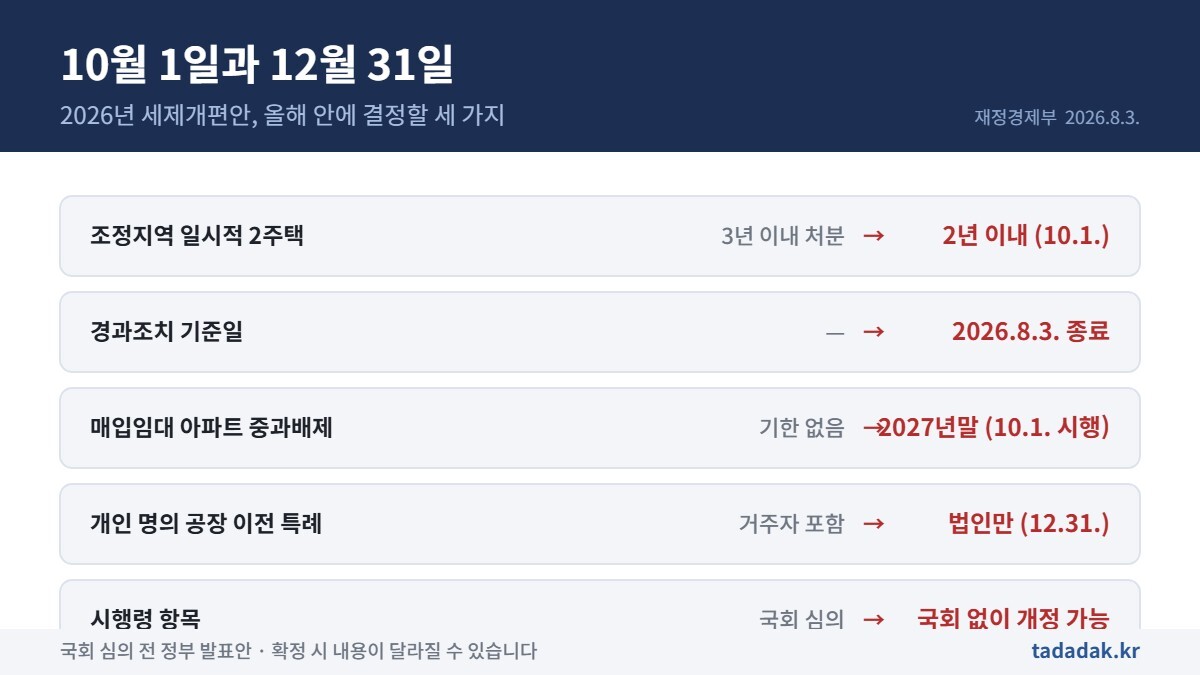
2026년 세제개편안 대부분은 2027~2028년 시행이지만 세 항목은 올해가 마감입니다. 조정대상지역 일시적 2주택 기한 단축, 매입임대 아파트 중과배제 종료, 개인 명의 공장의 공익사업 이전 특례를 확인 사항과 함께 정리했습니다.
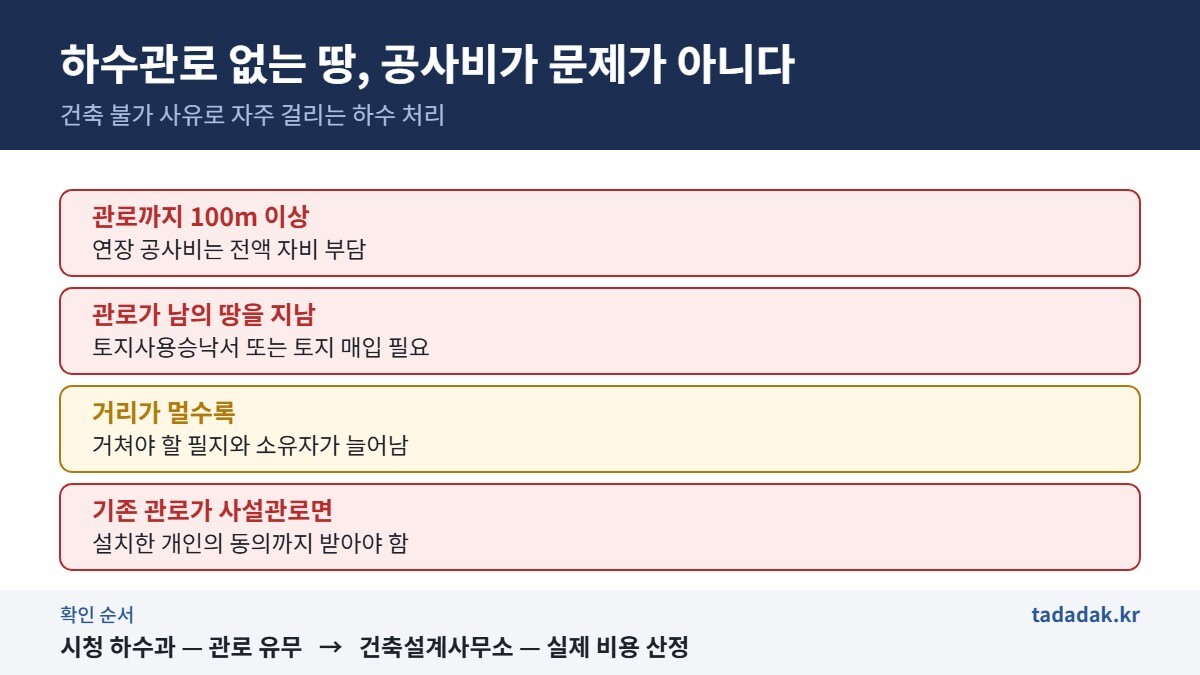
용도지역도 맞고 진입로도 있는데 못 짓는 경우가 있습니다. 하수 때문입니다. 관로까지 100미터가 넘으면 연장 공사비는 전액 자비 부담이고, 그 관이 남의 땅을 지나면 토지사용승낙서나 매입이 필요합니다. 기존 관로가 사설관로라면 더 어렵습니다. 확인 순서까지 정리했습니다.
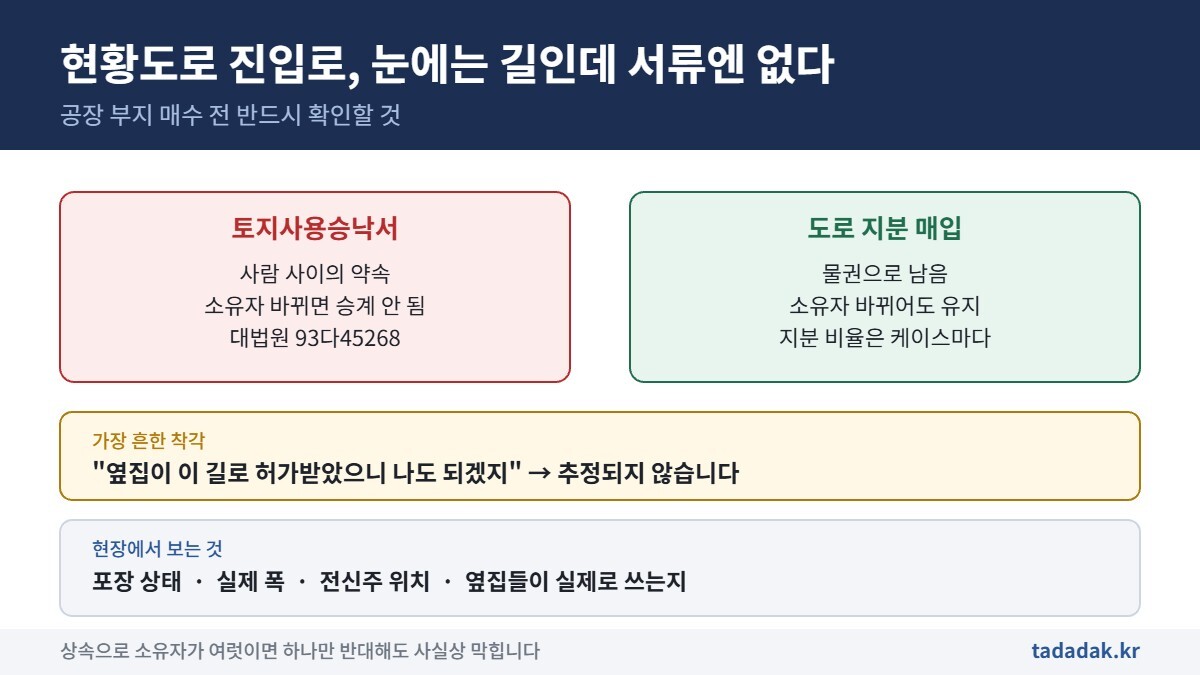
진입도로 문제 중 가장 흔한 것은 맹지가 아니라 현황도로입니다. 눈에는 길인데 서류상 도로가 아닌 경우, 옆집의 과거 허가는 근거가 되지 않습니다. 토지사용승낙서가 승계되지 않는 이유와 도로 지분 매입, 현장에서 확인할 항목을 정리했습니다.
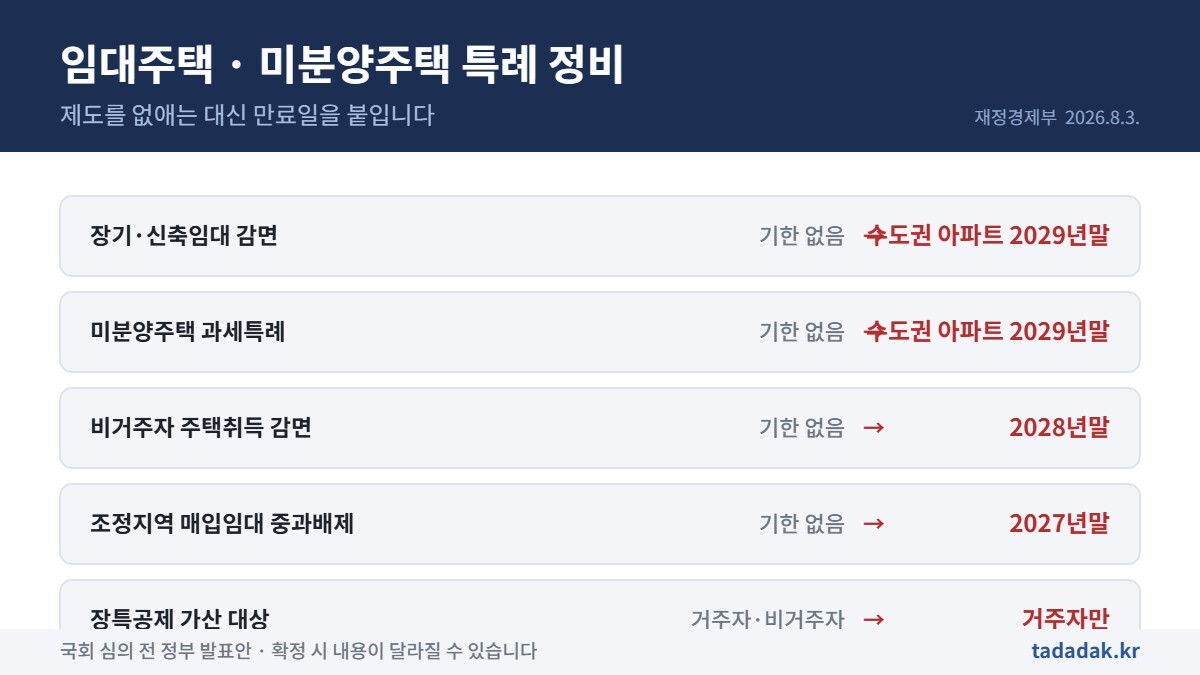
2026년 세제개편안은 기한 없이 유지되던 임대주택·미분양주택 양도세 감면에 만료일을 설정합니다. 조정대상지역 매입임대 아파트 중과배제 종료 일정과 장기임대주택 장특공제 가산 변경까지 처분 일정표로 정리했습니다.
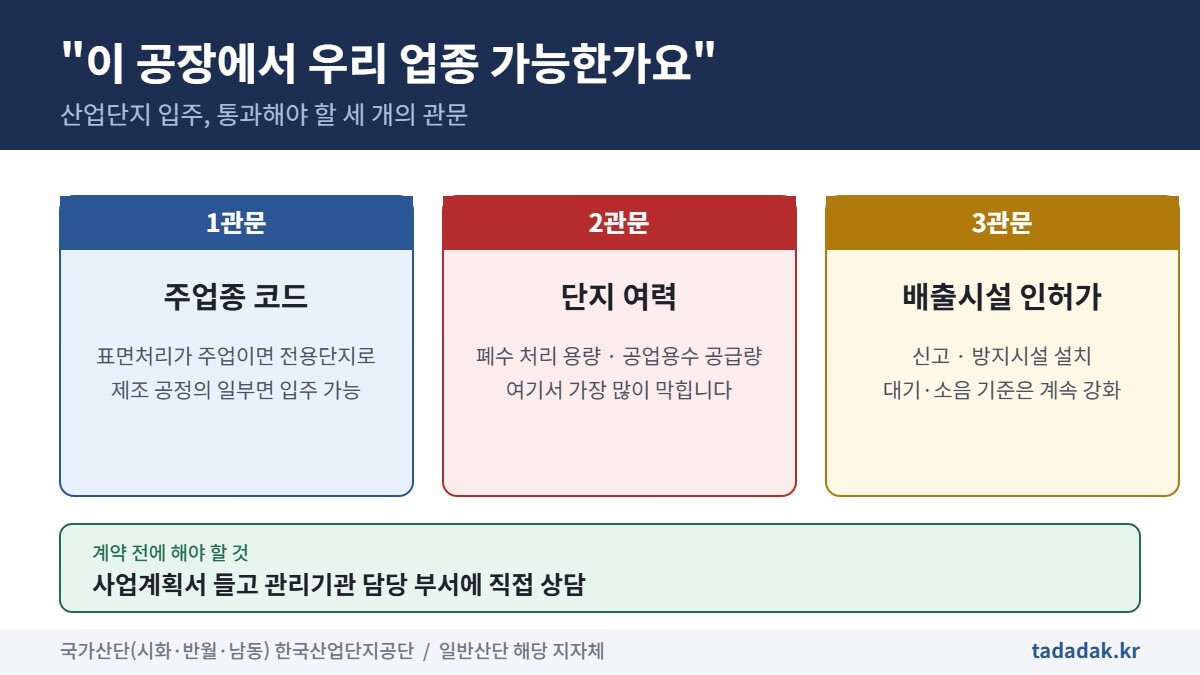
산업단지 공장 매물을 볼 때 가장 많이 나오는 질문입니다. 표면처리가 주업이면 전용 단지로, 제조 공정의 일부면 일반 산단 입주가 가능합니다. 다만 실제로 가장 많이 막히는 곳은 단지의 폐수 처리 여력과 용수 공급량입니다. 관리기관 사전 상담 방법까지 정리했습니다.
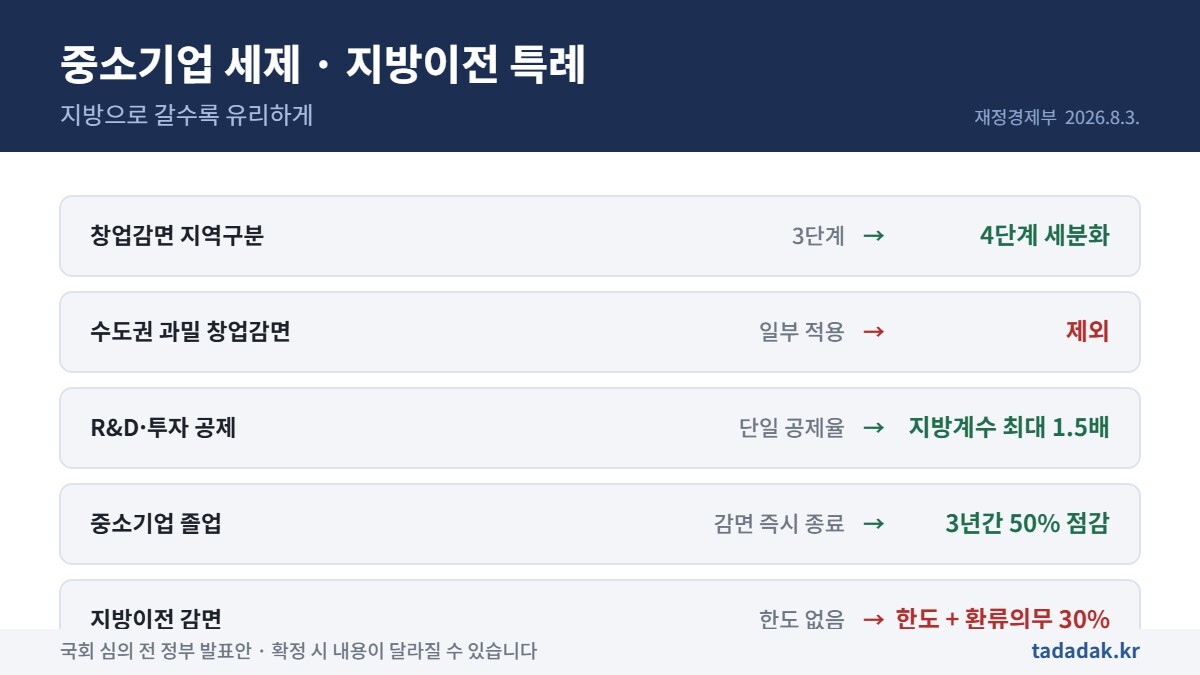
2026년 세제개편안의 기업 세제는 지방 우대와 수도권 배제로 정리됩니다. 창업중소기업 감면 4단계 세분화, R&D·투자 세액공제 지방우대계수, 중소기업 졸업 점감구조, 지방이전 감면한도와 지역환류 의무까지 정리했습니다.
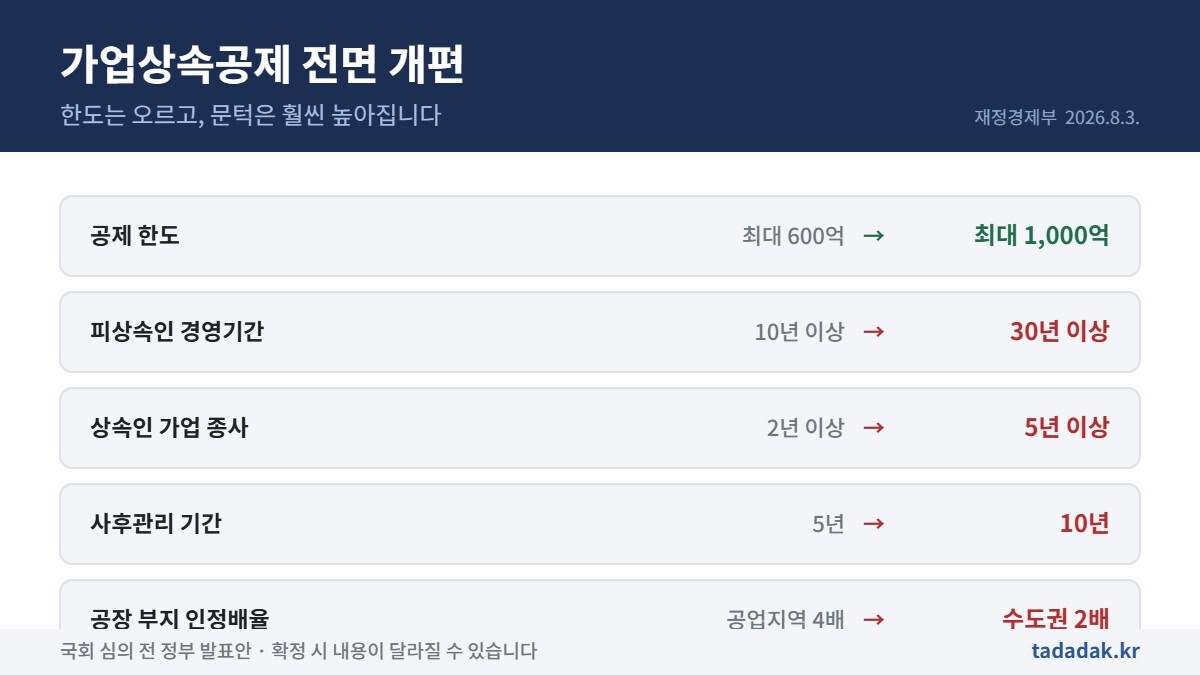
2026년 세제개편안의 가업상속공제는 한도가 1,000억 원으로 오르는 대신 요건이 전방위로 강화됩니다. 경영기간 30년, 사후관리 10년, 대상 업종 727개 세세분류, 수도권 공장 부지 인정배율 2배까지 정리했습니다.